
घरमा बत्ती बाल्न, खाना पकाउन, गाडी गुडाउन र कारखाना चलाउन ऊर्जा चाहिन्छ। पर्यटकले ल्याउने विदेशी मुद्रा, विदेशमा काम गर्ने दाजुभाइ दिदीबहिनीले पठाउने रकम, बैङ्कमा राखेको बचत, सहकारी, बिमा र हामीले तिर्ने कर: यी सबै एकअर्कासँग जोडिएका छन् र मिलेर देशको अर्थतन्त्र चल्छ। सरकारले पाँच पाँच वर्षका योजना बनाएर यिनलाई कुन दिशामा लैजाने भनेर तय गर्छ।
यस एकाइमा नेपालमा ऊर्जा र पर्यटनको सम्भावना, स्वदेशी र वैदेशिक रोजगारी, वित्तीय शिक्षा र बैङ्कका सेवा, सेयर, सहकारी, बचत र बिमा, कर र राजस्व, र आवधिक योजनाबारे पढिन्छ। यहाँका तथ्याङ्क मुख्य रूपमा अर्थ मन्त्रालयको आर्थिक सर्वेक्षण २०८२/८३ बाट लिइएका हुन्। यसमा आर्थिक वर्ष २०८२/८३ को फागुनसम्मको विवरण छ।
पाठ १: ऊर्जा र विकास
कक्षा १० का विद्यार्थीलाई शिक्षकले “ऊर्जा र आर्थिक समृद्धि” शीर्षकमा प्रतिवेदन तयार गर्न दिनुभएको थियो। विद्यार्थीले जानकार व्यक्तिसँग कुराकानी गरे, अर्थ मन्त्रालयको आर्थिक सर्वेक्षण र नेपाल विद्युत् प्राधिकरणका प्रतिवेदन पढे र यस्तो प्रतिवेदन तयार पारे:
१. परिचय
काम गर्न सक्ने क्षमतालाई ऊर्जा भनिन्छ। हिँड्न, बोल्न र सोच्न हाम्रो शरीरलाई खानाबाट ऊर्जा चाहिन्छ भने बत्ती बाल्न, खाना पकाउन, गाडी गुडाउन र मेसिन चलाउन बिजुली, इन्धन वा अरू ऊर्जा चाहिन्छ। जनसङ्ख्या बढ्दै जाँदा, उद्योग खुल्दै जाँदा र सहर फैलिँदै जाँदा ऊर्जाको माग बढिरहेको छ। ऊर्जा मितव्ययी तरिकाले नचलाए र नयाँ स्रोत नखोजे भविष्यमा ऊर्जा सङ्कट आउन सक्छ।
नेपालमा जलविद्युत्, सौर्य ऊर्जा, वायु ऊर्जा, बायोग्यास र जैविक ऊर्जा (बायोमास) जस्ता धेरै स्रोतको सम्भावना छ। यो प्रतिवेदन नेपालमा ऊर्जाका स्रोत, तिनको महत्त्व र सम्भावना, र ऊर्जाले आर्थिक विकासमा पार्ने प्रभावमा केन्द्रित छ।
२. उद्देश्य र अध्ययन विधि
उद्देश्य:
- क.नेपालमा ऊर्जाका स्रोत पहिचान गर्नु
- ख.देश विकासमा ऊर्जाको महत्त्व बताउनु
- ग.नेपालमा ऊर्जाका सम्भावना पत्ता लगाउनु
अध्ययन विधि: प्रश्नावली तथा अन्तर्वार्ता, र सन्दर्भ सामग्री (आर्थिक सर्वेक्षण, विद्युत् प्राधिकरण र वैकल्पिक ऊर्जा प्रवर्धन केन्द्रका प्रतिवेदन) को अध्ययन।
३. ऊर्जाका स्रोत: नवीकरणीय र अनवीकरणीय
ऊर्जा विभिन्न स्रोतबाट पाइन्छ। ती स्रोत दुई प्रकारका हुन्छन्:
- नवीकरणीय स्रोत: प्रयोग गरे पनि प्रकृतिमा फेरि फेरि बनिरहने वा नसकिने स्रोत। सूर्यको प्रकाश, बहने पानी, हावा, बायोग्यास र दाउरा यसका उदाहरण हुन्। दाउरा पनि रुख फेरि रोपे र हुर्काए मात्र नवीकरणीय रहन्छ।
- अनवीकरणीय स्रोत: एक पटक प्रयोग गरेपछि सकिने वा फेरि बन्न लाखौँ वर्ष लाग्ने स्रोत। कोइला, पेट्रोलियम पदार्थ (पेट्रोल, डिजेल, मटितेल, खाना पकाउने ग्यास) र प्राकृतिक ग्यास यसका उदाहरण हुन्।
कोइला र पेट्रोलियम बाल्दा धुवाँ र कार्बन डाइअक्साइड निस्कन्छ, जसले वायु प्रदूषण र जलवायु परिवर्तन बढाउँछ। त्यसैले दिगो विकास, वातावरण संरक्षण र जलवायु परिवर्तन नियन्त्रणमा नवीकरणीय ऊर्जाको ठुलो भूमिका छ।
तलकामध्ये कुन ऊर्जाको स्रोत अनवीकरणीय हो?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
४. अध्ययनबाट पत्ता लागेका तथ्य
ऊर्जा हाम्रो जीवनको अभिन्न अङ्ग हो। घरायसी काम, कार्यालय, सञ्चार, यातायात, कृषि र उद्योग सबैमा ऊर्जा चाहिन्छ। आज विकसित भनिने देशले सस्तो र भरपर्दो ऊर्जाका बलमा कलकारखाना चलाएर आर्थिक समृद्धि हासिल गरेका हुन्। नेपालको समृद्धिमा पनि ऊर्जा महत्त्वपूर्ण कोसेढुङ्गा बन्न सक्छ।
तर नेपालमा अझै पनि सबैभन्दा धेरै ऊर्जा दाउराबाट आउँछ। आर्थिक वर्ष २०८२/८३ को फागुनसम्म देशमा खपत भएको कुल ऊर्जामध्ये करिब आधा (४८.९ प्रतिशत) दाउराबाट र एक भाग पाँचभन्दा बढी (२१.८ प्रतिशत) आयातित पेट्रोलियमबाट आएको थियो। बिजुलीको हिस्सा भने एक वर्षमै ८.१ बाट १२.१ प्रतिशत पुग्यो।
नेपालमा उपलब्ध ऊर्जाका स्रोत, तिनको महत्त्व र सम्भावना यस्ता छन्:
क. पेट्रोलियम पदार्थ र बायोग्यास: पेट्रोल, डिजेल, मटितेल र खाना पकाउने ग्यास नेपालमा उत्पादन हुँदैनन्। यी सबै विदेशबाट किनेर ल्याइन्छन्, त्यसैले यसमा देशको ठुलो रकम बाहिर जान्छ। नेपालमा पेट्रोलियम र प्राकृतिक ग्यासको खोजी भइरहेको छ, तर व्यावसायिक रूपमा निकाल्न सकिने भण्डार अहिलेसम्म पुष्टि भएको छैन। पेट्रोलियमको आयात घटाउने एउटा उपाय बायोग्यास (गोबरग्यास) हो। गोबर र कुहिने फोहोर कुहाएर बन्ने ग्यासले खाना पकाउन र बत्ती बाल्न सकिन्छ। यसले दाउराको जस्तो धुवाँ गर्दैन र बाँकी रहेको लेदो राम्रो मल हुन्छ। सरकारले बायोग्यास प्लान्ट बनाउन अनुदान दिन्छ। चालु आर्थिक वर्षको फागुनसम्म ४,६२७ घरायसी बायोग्यास प्लान्ट जडान भएका थिए। सहरमा कुहिने फोहोरबाट ठुला बायोग्यास प्लान्ट चलाएर ग्यास र मल दुवै बनाउन सकिन्छ।
ख. जैविक ऊर्जा (बायोमास): बोटबिरुवा र जनावरबाट पाइने दाउरा, पराल, भुस, छ्वाली, मकैको ढोड र गोबर बालेर पाइने ऊर्जालाई जैविक ऊर्जा भनिन्छ। काठको धुलो, भुस र परालजस्ता टुक्रालाई मेसिनले खँदिलो बनाएर इँटाजस्तो ब्रिकेट पनि बनाइन्छ, जुन दाउराभन्दा कम धुवाँ गरी बल्छ। नेपाल कृषिप्रधान देश भएकाले यस्ता वस्तु सजिलै पाइन्छन्। तर खुला चुलोमा दाउरा बाल्दा निस्कने धुवाँले भान्सामा काम गर्नेको स्वास्थ्यमा असर गर्छ र धेरै दाउरा काट्दा वन फँडानी हुन्छ। सुधारिएको चुलो र ब्रिकेटले यी समस्या घटाउँछन्।
ग. वायु ऊर्जा: नियमित रूपमा तेज हावा चल्ने ठाउँमा हावाले घुम्ने पङ्खा (वायु टर्बाइन) राखेर बिजुली निकाल्न सकिन्छ। अध्ययनअनुसार नेपालमा ३,००० मेगावाटभन्दा बढी वायु ऊर्जाको सम्भावना छ, जसमध्ये करिब ४४८ मेगावाट व्यावसायिक रूपमा निकाल्न सकिने देखिएको छ। मुस्ताङको कागबेनी र खुम्बु क्षेत्र हावा धेरै चल्ने ठाउँमा पर्छन्। वि.सं. २०४६ (सन् १९८९) मा कागबेनीमा राखिएका दुईओटा पहिला वायु टर्बाइन तीन महिनामै बिग्रिएका थिए। त्यसपछि सिन्धुलीको हरिहरपुरगढी र नवलपरासीको धौबादीमा हावा र घाम दुवैबाट बिजुली निकाल्ने साना आयोजना बने। अहिलेसम्म वायु ऊर्जाको उत्पादन निकै थोरै छ, तर सम्भावना ठुलो छ।
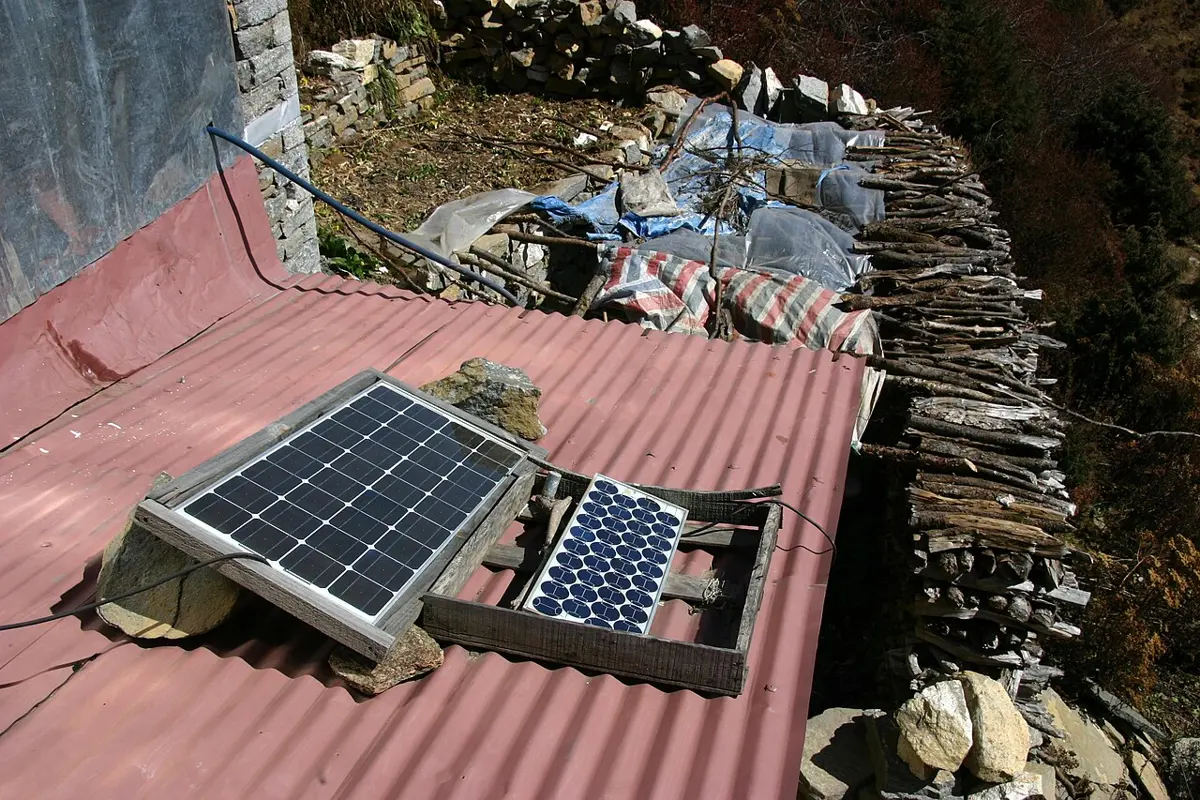
घ. सौर्य ऊर्जा: सूर्य पृथ्वीमा ऊर्जाको मुख्य स्रोत हो। नेपालमा वर्षमा धेरैजसो दिन घाम लाग्छ। सौर्य ऊर्जालाई ताप (सोलार वाटर हिटर, सोलार ड्रायर) र बिजुली (सोलार प्यानल) दुवै रूपमा प्रयोग गर्न सकिन्छ। ठुला सोलार प्लान्टको बिजुली राष्ट्रिय प्रसारण लाइनमा जोड्न सकिन्छ, र घर घरमा साना प्यानल सहुलियत दरमा जडान गर्न प्रोत्साहन दिन सकिन्छ। वि.सं. २०८२ फागुनसम्म राष्ट्रिय प्रणालीमा जोडिएको सौर्य बिजुलीको क्षमता १४२ मेगावाट पुगेको थियो। प्रसारण लाइन नपुगेका दुर्गम गाउँमा पनि साना सौर्य प्रणालीले उज्यालो पुर्याएका छन्।
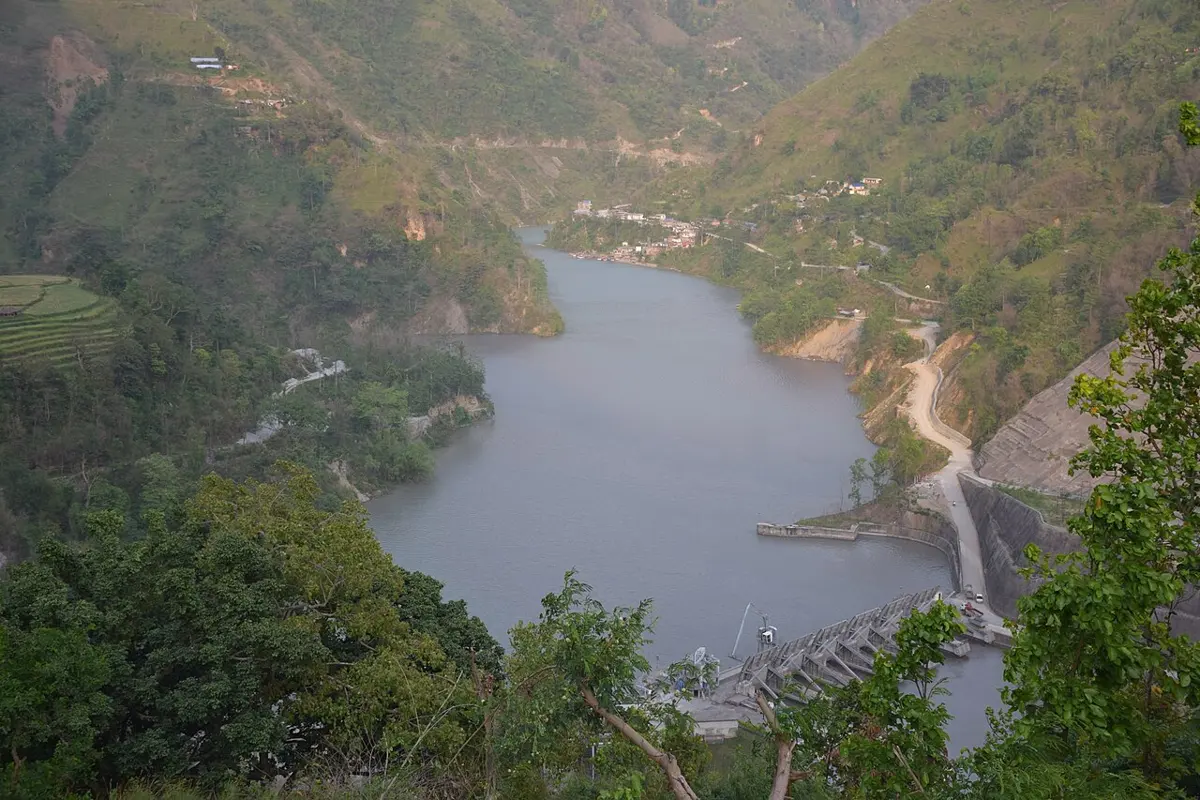
ङ. जलविद्युत्: नेपालमा ऊर्जाको सबैभन्दा भरपर्दो र ठुलो स्रोत जलविद्युत् हो। हिमालबाट निस्केर ठाडो भिरालोमा बग्ने साना ठुला गरी करिब ६,००० नदीनाला नेपालमा छन्। तिनमा सैद्धान्तिक रूपमा करिब ८३,००० मेगावाट बिजुली निकाल्न सकिने क्षमता छ। यसमध्ये प्राविधिक र आर्थिक रूपमा उपयुक्त क्षमता करिब ४०,००० देखि ४२,००० मेगावाट अनुमान गरिएको छ। वि.सं. २०८२ फागुनसम्म नेपालको कुल बिजुली उत्पादन क्षमता ४,१०५ मेगावाट पुगेको थियो। यसमध्ये ३,७९८ मेगावाट (९२.५ प्रतिशत) जलविद्युत् हो। अहिले ९९.१ प्रतिशत जनसङ्ख्याको बिजुलीमा पहुँच पुगेको छ।
| स्रोत | क्षमता (मेगावाट) |
|---|---|
| जलविद्युत् | ३,७९८ |
| राष्ट्रिय प्रणालीमा जोडिएको सौर्य | १४२ |
| वैकल्पिक ऊर्जा (साना जलविद्युत्, सौर्य, वायु आदि) | १०६ |
| थर्मल (डिजेल) | ५३ |
| चिनी मिलको उखुको खोस्टाबाट | ६ |
| जम्मा | ४,१०५ |
स्रोत: आर्थिक सर्वेक्षण २०८२/८३ (वि.सं. २०८२ फागुनसम्म)।
जलविद्युत् आयोजना बनाउन सुरुमा धेरै पुँजी लाग्छ, तर एक पटक बनेपछि दशकौँसम्म सस्तो बिजुली दिन्छ। यसले धुवाँ गर्दैन र बहने पानी फेरि फेरि आइरहने भएकाले यो नवीकरणीय स्रोत हो। तर बाँध र सुरुङले नदीको बहाब, माछा र आसपासका गाउँमा असर पार्न सक्छन्। त्यसैले आयोजना बनाउँदा वातावरणीय अध्ययन गरी स्थानीयको सहमति लिनुपर्छ।
राज्यले निजी क्षेत्रलाई आकर्षित गर्ने नीति लिएर, स्थानीय तहलाई साना आयोजना बनाउन जिम्मेवार बनाएर, र विप्रेषण तथा स्वदेशी पुँजी जलविद्युत्मा लगाउने दीर्घकालीन नीति बनाएर उत्पादन बढाउन सक्छ। नेपालले बर्खामा बढी भएको बिजुली भारतलाई बेच्न थालेको छ। चालु आर्थिक वर्षको फागुनसम्म भारतमा २,९१८ गिगावाट घण्टा बिजुली निर्यात भएको थियो। सोही अवधिमा प्रयोग भएको बिजुलीमध्ये ३० प्रतिशत घरायसी, २५ प्रतिशत औद्योगिक, ६ प्रतिशत व्यापारिक, १० प्रतिशत अन्य क्षेत्रमा खपत भयो र २९ प्रतिशत निर्यात भयो।
५. निष्कर्ष
नेपालको आर्थिक विकासका लागि ऊर्जाका स्रोतको सही पहिचान र सदुपयोग आजको मुख्य आवश्यकता हो। स्रोतमध्ये सबैभन्दा ठुलो सम्भावना जलविद्युत्को छ, र सौर्य तथा वायु ऊर्जाले त्यसलाई पूरक बनाउन सक्छन्। स्वदेशको बिजुलीले कलकारखाना चलाउन, दाउराको सट्टा बिजुलीको चुलोमा खाना पकाएर वन जोगाउन, पेट्रोल डिजेलको सट्टा विद्युतीय सवारी चलाएर आयात घटाउन, र बिजुलीको पम्पले जमिनमुनिको पानी तानेर खेतमा सिँचाइ पुर्याउन सकिन्छ। आर्थिक सर्वेक्षणअनुसार चालु वर्ष पेट्रोलको आयात १० प्रतिशत र डिजेलको ९.९ प्रतिशतले घटेको छ, जसमा विद्युतीय सवारीको बढ्दो प्रयोगको पनि भूमिका छ। यसबाट देशमै रोजगारी सिर्जना हुन्छ र आर्थिक विकासमा ठुलो टेवा पुग्छ।
क्रियाकलाप
अभ्यास
ऊर्जाको परिचय दिई यसका स्रोत उल्लेख गर्नुहोस्।
उत्तर
ऊर्जाको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
ऊर्जामा आत्मनिर्भर हुनका लागि अपनाउन सकिने उपाय लेख्नुहोस्।
उत्तर
“नेपालमा जलविद्युत् विकासको अपार सम्भावना रहेको छ।” यस भनाइलाई पुष्टि गर्नुहोस्।
उत्तर
नेपालको आर्थिक विकासमा जलविद्युत् क्षेत्रको योगदान छोटकरीमा व्याख्या गर्नुहोस्।
उत्तर
पाठ २: पर्यटन प्रवर्धन
मानिस तीर्थयात्रा, दृश्यावलोकन, पर्वतारोहण र मनोरञ्जनका लागि विभिन्न ठाउँ घुम्छन्। कोही अर्को ठाउँको कला, संस्कृति, भाषा, वेशभूषा र रहनसहन बुझ्न पनि जान्छन्। यसरी विभिन्न उद्देश्य राखेर एक ठाउँबाट अर्को ठाउँमा भ्रमण गर्ने कार्यलाई पर्यटन भनिन्छ। विश्व पर्यटन सङ्गठनका अनुसार बिदा मनाउन, व्यापार गर्न वा त्यस्तै अन्य उद्देश्यले आफ्नो नियमित बासस्थानबाट बाहिर गई कम्तीमा एक रात र लगातार एक वर्षभन्दा कम समय बिताउने व्यक्ति पर्यटक हो।
पर्यटक र पर्यटन उद्योग
पर्यटक दुई किसिमका हुन्छन्। आफ्नै देशभित्र घुम्ने बासिन्दा आन्तरिक पर्यटक हुन्, जस्तै काठमाडौँबाट रारा ताल घुम्न जाने विद्यार्थी। अर्को देशबाट आउने वा आफ्नो देशको सिमानाबाहिर घुम्न जाने व्यक्ति बाह्य पर्यटक हुन्। पर्यटकलाई सेवा दिन चलाइएका सबै व्यवसाय मिलेर पर्यटन उद्योग बन्छ: होटल, होमस्टे र रेस्टुरेन्ट, ट्राभल एजेन्सी, गाइड र भरिया, यातायात, र्याफ्टिङ तथा पदयात्रा कम्पनी, हस्तकलाका पसल आदि।
सन् २०२५ मा नेपालमा ११,६२,३६५ विदेशी पर्यटक आएका थिए। उनीहरू नेपालमा सरदर १६ दिनभन्दा बढी बसे। आएकामध्ये करिब ६० प्रतिशत घुमफिर र मनोरञ्जनका लागि र करिब १४ प्रतिशत पदयात्रा र पर्वतारोहणका लागि आएका थिए। आर्थिक वर्ष २०८१/८२ मा पर्यटनबाट करिब ८८ अर्ब ६६ करोड रुपियाँ विदेशी मुद्रा आम्दानी भएको थियो।
नेपालमा पर्यटनको महत्त्व
- रोजगारी: होटल, यातायात, गाइड, भरिया, हस्तकला र कृषि उत्पादनसम्म धेरैले काम पाउँछन्।
- विदेशी मुद्रा: विदेशी पर्यटकले खर्च गर्ने डलरले देशलाई आयात गर्न चाहिने विदेशी मुद्रा जुटाउँछ।
- राजस्व: होटल, प्रवेश शुल्क, पर्वतारोहण अनुमति (सगरमाथाको अनुमति शुल्क) आदिबाट सरकारले कर र शुल्क पाउँछ।
- घरेलु उद्योग र व्यापार: हस्तकला, ढाका, थाङ्का, धातुका मूर्ति, चिया र कफीजस्ता स्थानीय उत्पादन बिक्छन्।
- ग्रामीण विकास: पदयात्रा मार्ग र होमस्टे भएका गाउँमा बाटो, बिजुली र सञ्चार पुग्छ; गाउँमै आम्दानी हुँदा गरिबी घट्छ।
- सम्पदा संरक्षण: पर्यटकले हेर्न आउने भएपछि मन्दिर, दरबार, चाडपर्व र परम्परा जोगाउन प्रोत्साहन मिल्छ।
नेपालमा पर्यटन उद्योगको सम्भावना
नेपाल प्राकृतिक सौन्दर्य, जैविक विविधता र ऐतिहासिक, सामाजिक तथा सांस्कृतिक विविधताले भरिपूर्ण देश हो। यिनै कारणले यहाँ पर्यटन विकासका प्रशस्त सम्भावना छन्:
१. बृहत् हिमालय पदमार्ग (ग्रेट हिमालय ट्रेल): यो संसारकै लामा र अग्ला पदमार्गमध्ये एक हो। यसको उच्च मार्ग पूर्वमा ताप्लेजुङको कञ्चनजङ्घा क्षेत्रदेखि पश्चिममा हुम्लाको हिल्सासम्म करिब १,७०० किलोमिटर लामो छ र नेपालका हिमाली जिल्ला हुँदै जान्छ। यसले पर्यटकलाई पदयात्रा र पर्वतारोहणको नयाँ अनुभव दिन्छ। यसको मुख्य उद्देश्य पर्यटन प्रवर्धन, रोजगारी सिर्जना र पछि परेका हिमाली जिल्लाको विकास हो।
२. प्राकृतिक सौन्दर्य: संसारका दश सबैभन्दा अग्ला हिमशिखरमध्ये आठ (सगरमाथासहित) नेपालमा वा नेपालको सिमानामा छन्। सफा पानीका ताल, तीव्र बहाबका नदी, झरना, राष्ट्रिय निकुञ्ज, जङ्गली जनावर, फाँट र उपत्यका पर्यटकका आकर्षण हुन्। यस्ता दृश्य जताततै पाइने भएकाले चलचित्र छायाङ्कनको पनि सम्भावना छ।
३. धार्मिक स्थल: पशुपतिनाथ, भगवान् बुद्धको जन्मस्थल लुम्बिनी, गोसाइँकुण्ड, स्वयम्भू, बौद्धनाथ, काठमाडौँको जामे मस्जिद, जनकपुरको जानकी मन्दिर, मुक्तिनाथ र खोटाङको हलेसी जस्ता धार्मिक स्थलमा देश विदेशबाट तीर्थयात्री आउँछन्।
४. प्राचीन तथा ऐतिहासिक सम्पदा र कलाकृति: काठमाडौँ उपत्यकाका तीन दरबार क्षेत्रसहित सातओटा स्मारक क्षेत्र र लुम्बिनी युनेस्कोको विश्व सम्पदा सूचीमा छन्। मन्दिर र देवलमा कुँदिएका काठका टुँडाल, ढुङ्गाका मूर्ति, पौभा चित्र र धातुका कलाकृति कलाप्रेमी पर्यटकका आकर्षण हुन्।
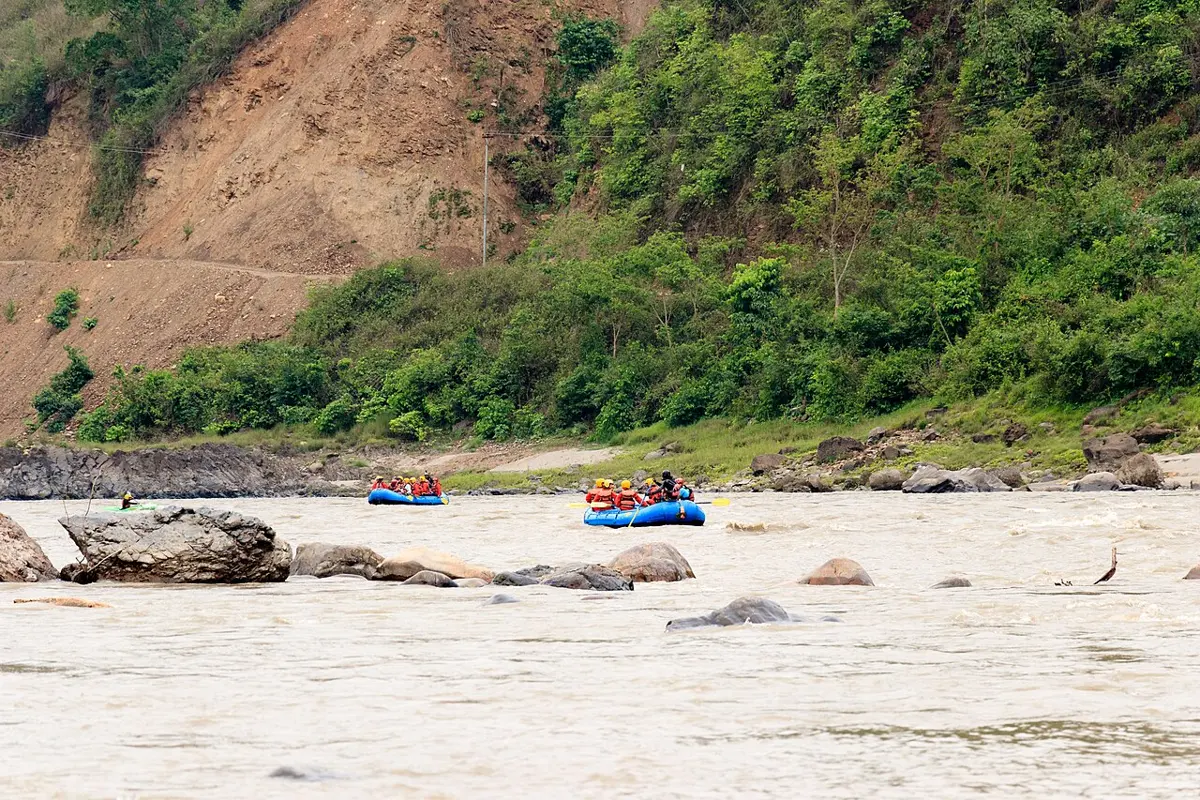
५. साहसिक पर्यटन: सुनकोसी, त्रिशूली, कर्णाली र भोटेकोसीमा र्याफ्टिङ; हिमालमा पर्वतारोहण र पदयात्रा; पोखरामा प्याराग्लाइडिङ; भोटेकोसीमाथिको पुलमा बन्जी जम्प; जिपलाइन र हिमालको हवाई उडान (माउन्टेन फ्लाइट) जस्ता साहसिक खेलको ठुलो सम्भावना छ।
६. हावापानीमा विविधता: तराईको गर्मी, पहाडको न्यानो र हिमालको चिसो हावापानी छोटो दुरीमै पाइन्छ। त्यसैले संसारका फरक फरक हावापानीबाट आउने पर्यटकले आफूलाई मिल्ने ठाउँ र मौसम छान्न सक्छन्।
७. सांस्कृतिक विविधता: विभिन्न जातजातिका रहनसहन, वेशभूषा, भाषा, जात्रा र चाडपर्व पर्यटकका आकर्षण हुन्। होमस्टेमा बसेर पर्यटकले गाउँको जीवन नजिकबाट देख्न पाउँछन्।
पर्यटन प्रवर्धनका उपाय
नेपालमा पर्यटनका प्रशस्त सम्भावना छन्। तिनलाई अवसरमा बदल्न यी उपाय अपनाउन सकिन्छ:
१. पर्यटकीय स्थलमा बाटो, खानेपानी, शौचालय, बास र सञ्चारजस्ता पूर्वाधार र सुविधा पुर्याउने।
२. नयाँ नयाँ पर्यटकीय स्थलको खोजी गरी तिनको प्रवर्धन र पूर्वाधार विकास गर्ने।
३. देश विदेशमा पर्यटकीय गन्तव्यको प्रचारप्रसार गर्ने।
४. गुणस्तरीय र सुविधायुक्त यातायात, हवाई सेवा र अन्तर्राष्ट्रिय विमानस्थल सञ्चालन गर्ने।
५. प्राकृतिक, धार्मिक, सांस्कृतिक र ऐतिहासिक सम्पदाको संरक्षण र संवर्धन गर्ने।
६. पर्यटकको सुरक्षाका लागि शान्ति र राजनीतिक स्थिरता कायम गर्ने।
७. स्वदेशी तथा विदेशी लगानीकर्तालाई पर्यटन उद्योगमा लगानी गर्न प्रोत्साहन गर्ने।
८. भिसा र आगमनका प्रक्रिया सरल र छिटो बनाउने।
सगरमाथा चढ्न आएका विदेशीले नेपालमा तिरेको पर्वतारोहण अनुमति शुल्कले पर्यटनको कुन महत्त्व देखाउँछ?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
क्रियाकलाप
अभ्यास
पर्यटन उद्योग भनेको के हो, यसको महत्त्व चर्चा गर्नुहोस्।
उत्तर
नेपालमा साहसिक पर्यटनको कस्तो सम्भावना रहेको छ, उल्लेख गर्नुहोस्।
उत्तर
नेपालमा पर्यटन प्रवर्धनका उपाय उल्लेख गर्नुहोस्।
उत्तर
तपाईँको विचारमा नेपालमा पर्यटकको सङ्ख्या वृद्धि गर्न कस्ता कदमहरू चालिनुपर्छ, बुँदागत रूपमा टिपोट गर्नुहोस्।
उत्तर
पर्यटकको आगमनले पार्न सक्ने सकारात्मक र नकारात्मक प्रभाव उल्लेख गर्नुहोस्।
उत्तर
पाठ ३: रोजगारी
(सन्तोष वैदेशिक रोजगारीका लागि दक्षिण कोरिया गएका थिए। त्यहाँको कम्पनीमा काम गर्दा मेसिनले पेलेर उनको दाहिने हात गुम्यो। त्यसपछि उनी नेपाल फर्किए र अहिले घरमै किराना पसल चलाउँछन्। आज राति उनलाई विगतका घटनाले झस्काइरहेका छन्।)
सन्तोषको रात
रातको ११ बजिसक्यो। निदाउनै सकिनँ। त्यति बेला साथीको लहैलहैमा लागेर कोरिया नगएको भए यो हात गुमाउनुपर्दैनथ्यो होला। नेपालमै स्नातकोत्तरसम्म पढेर विकास बैङ्कमा राम्रै जागिर खाइरहेको मान्छे म। धन्न मेसिनमा हात पर्नेबित्तिकै साथीले देखिहाल्यो र मेसिन रोकियो, नत्र पूरै शरीर पेलिन्थ्यो होला। अहिले सम्झँदा पनि आङ जिरिङ्ग हुन्छ। (कोल्टे फेर्छन्।)
स्नातकोत्तर पास भएको खबर सुनाउँदा आमाबुबा कति खुसी हुनुभएको थियो। “अब छोराले जागिर खान्छ, भाइबहिनीलाई पनि पढाउन सक्छ” भन्दै आफन्तसँग बाँडेको खुसी मेरो दिमागमा आज पनि ताजै छ। प्रमाणपत्र झोलामा बोकेर जागिर खोज्न कति हिँडियो! बैङ्कको जागिर पाएपछि भाइबहिनीलाई पनि काठमाडौँ ल्याएर पढाउन थालेँ। दिन राम्रै बितिरहेका थिए। (उठेर पानी पिउँछन् र फेरि पल्टिन्छन्।)
त्यही बेला रमेश आइपुग्यो। “कोरियाले सरकारी प्रक्रियाबाट कामदार माग्दै छ, कोरियन भाषा सिकौँ। महिनाकै दुई लाख पचास हजार कमाइन्छ” भनेर उसले सपना देखायो। म पनि उसैसँग भाषा सिक्न गएँ। विदेश जानुअघि के के गर्नुपर्छ भनेर बुझ्न हामी श्रम मन्त्रालय गयौँ। राहदानी बनायौँ। कोरियाको भाषा परीक्षामा दुवै जना पास भयौँ। सरकारले मान्यता दिएको स्वास्थ्य संस्थामा स्वास्थ्य परीक्षण गरायौँ, वैदेशिक रोजगार विभागबाट श्रम स्वीकृति लियौँ, जानुअघिको अभिमुखीकरण तालिममा बस्यौँ र बिमा पनि गरायौँ। विदेशमा समस्या परे नेपाली दूतावासमार्फत समाधान खोज्न सकिन्छ भन्ने पनि त्यहीँ थाहा पायौँ।
(घडी हेर्छन्।) ओहो, १२ बज्न लागिसकेछ। कोरिया पुगेर एउटै कम्पनीमा काम पाउँदा हामी कति खुसी थियौँ। अहिले त्यही कामको पश्चात्ताप लाग्छ। अहिले पनि धेरै युवा विदेश जान मरिहत्ते गरेको देख्छु। विदेशको कमाइले धेरै परिवारको गुजारा चलेको छ, गरिबी घटेको छ, देशमा विदेशी मुद्रा पनि आएको छ। तर गाउँमा खेत बाँझै छन् र विकासका काममा कामदार पाइँदैनन्। हाम्रै गाउँका सुन्तली भाउजूको के दोष थियो र? दाइ विदेशबाट एचआईभी सङ्क्रमण लिएर फर्किए। कतिपय युवा फर्केर आएपछि आफ्नै परम्परा र संस्कृति बिर्सिन्छन्। काम गर्ने उमेरका, पढेलेखेका, जोस भएका युवा सबै विदेश गएपछि देश कसले बनाउने?
कतिपय म जस्तै अङ्गभङ्ग भएर फर्केका छन्, कति त बाकसमा फर्किए। मैले बिमा गरेको थिएँ, त्यसैले उपचारको सबै खर्च बिमा कम्पनीले बेहोर्यो। कतिले बिमा पनि गरेका हुँदैनन्। रमेशको परिवार टुट्यो। आमाबुबा दुवै विदेश हुँदा कसैका छोराछोरी बिग्रिएको पनि सुनिन्छ। (कोल्टे फेर्छन्।)
तर विदेश जानुलाई नकारात्मक मात्र सोच्ने म पनि कस्तो? हाम्रै गाउँका हर्क दाइले विदेशमा सिकेको सिपले व्यावसायिक तरकारी खेती गरेर विदेशमा भन्दा धेरै कमाउनुभएको छ र परिवारसँगै रमाउनुभएको छ। मामाले गाईपालनबाट राम्रो आम्दानी गर्नुभएको छ। खेतीलाई आधुनिक र व्यावसायिक बनाएर, घरेलु उद्योग चलाएर पनि राम्रो कमाउन सकिन्छ। आफ्नै पालिकाबाट सिप र व्यावसायिक तालिम लिएर स्वरोजगार बन्न सकिन्छ भनेर वडाध्यक्षले पनि भन्दै हुनुहुन्थ्यो। साढे बाह्र बजिसकेछ, अब सुत्नुपर्छ। (सिरक ओढेर सुत्ने कोसिस गर्छन्।)
रोजगारी र यसका प्रकार
आम्दानी पाउने गरी कुनै व्यक्तिले गर्ने काम वा पेसालाई रोजगारी भनिन्छ। अरूको कार्यालय, कारखाना वा खेतमा काम गरेर तलब वा ज्याला पाउनु ज्यालादारी वा तलबी रोजगारी हो। आफ्नै पसल, खेती, व्यवसाय वा उद्योग चलाएर आम्दानी गर्नु स्वरोजगार हो। आफ्नै देशभित्र गरिने काम स्वदेशी रोजगारी हो भने अर्को देशमा गएर गरिने काम वैदेशिक रोजगारी हो। सोह्रौँ योजनाको आधार वर्ष (२०७९/८०) मा नेपालको बेरोजगारी दर ११.४ प्रतिशत थियो।
देशमा पर्याप्त काम र राम्रो ज्याला नपाउँदा धेरै युवा वैदेशिक रोजगारीमा जान्छन्। वि.सं. २०८२ फागुनसम्म विदेश जान नयाँ श्रम स्वीकृति लिनेको कुल सङ्ख्या ६९ लाख २३ हजार ४ सय ४३ पुगेको छ (कोरिया सरकारसँगको प्रक्रियाबाट जानेबाहेक)। यसमध्ये महिला ७.१ प्रतिशत मात्र छन्। आर्थिक वर्ष २०८२/८३ को फागुनसम्म २,७३,५३० जनाले नयाँ श्रम स्वीकृति लिए र २,५१,९८३ जनाले पुनः श्रम स्वीकृति लिए। नयाँ जानेमध्ये सबैभन्दा धेरै संयुक्त अरब इमिरेट्स (२५.८५ प्रतिशत), साउदी अरब (१४.५९ प्रतिशत), मलेसिया (१०.९५ प्रतिशत) र कतार (१०.७६ प्रतिशत) गएका थिए।
विदेशमा काम गर्नेले घर पठाउने रकमलाई विप्रेषण भनिन्छ। आर्थिक वर्ष २०८१/८२ मा नेपालमा १७ खर्ब २३ अर्ब रुपियाँ विप्रेषण भित्रियो, जुन कुल गार्हस्थ उत्पादनको २७.८ प्रतिशत बराबर हो। २०८२/८३ को फागुनसम्म मात्रै १४ खर्ब ४९ अर्ब रुपियाँ भित्रियो, जुन अघिल्लो वर्षको सोही अवधिभन्दा ३७.७ प्रतिशतले बढी हो।
सन्तोषको दुर्घटनापछि उपचार खर्च कसले बेहोर्यो, र किन?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
क्रियाकलाप
अभ्यास
रोजगारी भनेको के हो?
उत्तर
वैदेशिक रोजगारीको परिचय दिनुहोस्, नेपालमा यसले पारेको प्रभाव उल्लेख गर्नुहोस्।
उत्तर
वैदेशिक रोजगारीमा जानुभन्दा अगाडि अपनाउनुपर्ने पूर्वसर्तको सूची बनाउनुहोस्।
उत्तर
नेपालमा रोजगारी प्रवर्धनका प्रभावकारी उपाय के के हुन सक्छन्, उल्लेख गर्नुहोस्।
उत्तर
वैदेशिक रोजगारीमा जान चाहने आनी काकीलाई तपाईँ के के सुझाव दिनुहुन्छ, उल्लेख गर्नुहोस्।
उत्तर
पाठ ४: वित्तीय शिक्षा
श्री जनजागृति माध्यमिक विद्यालयमा नेपाल राष्ट्र बैङ्कबाट वित्तीय शिक्षा कार्यक्रमका लागि कर्मचारी कृशला आउनुभएको छ। उहाँ र विद्यार्थीबिच भएको छलफल यस्तो छ:
वित्तीय शिक्षा भनेको के हो?
कृशला: नमस्कार सबैलाई! म कृशला। आज हामी वित्तीय शिक्षा, यसको महत्त्व र नेपालको वित्तीय प्रणालीबारे छलफल गर्छौँ। साधारणतया वित्त भन्नाले धन, सम्पत्ति र विशेष गरी पैसाको कारोबार बुझिन्छ। हरेक मानिसको जीवनमा रोग, दुर्घटना, प्राकृतिक प्रकोपजस्ता समस्या आइपर्छन्। छोराछोरीको पढाइ, घरखर्च र सामान किन्न पनि पैसा चाहिन्छ। आम्दानी, खर्च, बजेट, बचत, ऋण र लगानी राम्ररी व्यवस्थापन गर्न चाहिने ज्ञान, सिप र बानीलाई वित्तीय शिक्षा वा वित्तीय साक्षरता भनिन्छ।
उर्मिला: म्याडम, वित्तीय शिक्षा के हो भन्ने त प्रस्ट भयो। यसको आवश्यकता किन छ?
कृशला: राम्रो प्रश्न। सन् २०१४ मा संसारका १४० भन्दा बढी देशमा गरिएको एउटा सर्वेक्षण (एस एन्ड पी ग्लोबल फिनलिट सर्भे) अनुसार नेपालका वयस्कमध्ये करिब १८ प्रतिशत मात्र वित्तीय रूपमा साक्षर थिए। नेपाल राष्ट्र बैङ्कले वि.सं. २०७९ मा प्रकाशित गरेको सर्वेक्षणले अलि फरक तरिकाले नापेर वित्तीय साक्षरता ५७.९ प्रतिशत देखायो। यसमा पनि बागमती प्रदेशमा ६४.५ र मधेश प्रदेशमा ५२ प्रतिशत थियो। जुन तरिकाले नापे पनि धेरै नेपालीलाई अझै वित्तीय शिक्षा चाहिन्छ भन्ने देखिन्छ।
वित्तीय शिक्षाको महत्त्व
कृशला: वित्तीय शिक्षाले मानिसलाई कमाउन, बचाउन, विवेकपूर्ण खर्च गर्न, आवश्यक परे मात्र ऋण लिन र सुरक्षित ठाउँमा लगानी गर्न सक्षम बनाउँछ। यसका लागि हरेक व्यक्तिले आफ्नो सीमित आम्दानीको व्यक्तिगत बजेट बनाउनुपर्छ, नियमित बचत गर्नुपर्छ, लिएको ऋण समयमै तिर्नुपर्छ र भविष्यका जोखिमका लागि तयार हुनुपर्छ। वित्तीय शिक्षाले बैङ्कका सेवा प्रयोग गरेर आफ्नो धन कसरी सुरक्षित राख्ने र बढाउने भनेर सिकाउँछ। बैङ्क तथा वित्तीय संस्थाका काम, निक्षेप राख्ने र ऋण लिने प्रक्रिया, र ऋणको सदुपयोग र दुरुपयोगबारे पनि सचेत बनाउँछ। यसले ठगीबाट जोगिन पनि सघाउँछ।
नेपालमा भएका प्रयास
रिकेश: गुरुआमा, नेपालमा वित्तीय शिक्षाका लागि के के प्रयास भएका छन् त?
कृशला: नेपाल राष्ट्र बैङ्कले वि.सं. २०७८ मा वित्तीय साक्षरतासम्बन्धी निर्देशिका जारी गरी बैङ्कहरूलाई पनि वित्तीय साक्षरता कार्यक्रम चलाउन लगाएको छ। विद्यार्थी र युवाका लागि विद्यालयमा कार्यक्रम चलाउँछ, हरेक वर्ष “ग्लोबल मनी विक” मा विद्यार्थीसँग पैसा र बचतबारे कार्यक्रम गर्छ, र वित्तीय साक्षरताका पुस्तिका र भिडियो प्रकाशन तथा प्रसारण गर्छ। वि.सं. २०७६ वैशाख १ देखि सरकार, राष्ट्र बैङ्क र बैङ्कहरू मिलेर “सबै नेपालीको बैङ्क खाता” अभियान चलाइयो। निजी बैङ्क तथा वित्तीय संस्थाले पनि वित्तीय साक्षरता कार्यक्रम चलाउँछन्। विद्यालय तहको पाठ्यक्रममा पनि वित्तीय शिक्षाका विषय राखिएका छन्, यो पाठ पनि त्यसैको अंश हो।
नेपालको वित्तीय प्रणाली
रामनरेश: गुरुआमा, नेपालको वित्तीय प्रणालीमा कुन कुन संस्था छन् र तिनले के के काम गर्छन्?
कृशला: बचत सङ्कलन गर्ने, ऋण दिने र पैसाको कारोबार गर्ने संस्था र तिनलाई चलाउने नियमको समग्र रूपलाई वित्तीय प्रणाली भनिन्छ। नेपालमा यसको केन्द्रमा नेपाल राष्ट्र बैङ्क छ, जुन देशको केन्द्रीय बैङ्क हो। यसलाई “बैङ्कहरूको बैङ्क” भनिन्छ, किनकि यसले वाणिज्य बैङ्क, विकास बैङ्क, वित्त कम्पनी र लघुवित्त संस्थालाई खोल्ने अनुमति दिन्छ, तिनको नियमन गर्छ र आवश्यक परे तिनलाई ऋण दिन्छ। नोट निष्कासन गर्ने अधिकार राष्ट्र बैङ्कलाई मात्र छ। यो सरकारको बैङ्क र आर्थिक सल्लाहकार पनि हो।
राष्ट्र बैङ्कको अनुमतिमा चल्ने संस्था चार वर्गका छन्: वाणिज्य बैङ्क (क वर्ग), विकास बैङ्क (ख वर्ग), वित्त कम्पनी (ग वर्ग) र लघुवित्त वित्तीय संस्था (घ वर्ग)। यसबाहेक बचत तथा ऋण सहकारी संस्थाले आफ्ना सदस्यबाट बचत सङ्कलन गरी ऋण दिन्छन्; यिनको नियमन भने सहकारी विभाग र स्थानीय तहले गर्छन्। यी संस्थाले निक्षेप सङ्कलन गर्छन्, ऋण दिन्छन्, विप्रेषण भित्र्याउँछन्, विदेशी मुद्रा सटही गर्छन्, सरकारी ऋणपत्र बेच्छन् र बैङ्क ग्यारेन्टी दिन्छन्।
ऋण लिँदा र तिर्दा
उर्मिला: गुरुआमा, ऋण लिने र समयमै तिर्ने कुरा अलि प्रस्ट पारिदिनुहुन्छ कि?
कृशला: हुन्छ बहिनी। व्यवसाय चलाउन, आकस्मिक समस्या टार्न, छोराछोरी पढाउन वा घर बनाउन मानिसले बैङ्क तथा वित्तीय संस्थाबाट ऋण लिन्छन्। ऋण तोकिएको समयमा साँवा (लिएको मूल रकम) र ब्याज सहित फिर्ता गर्नुपर्छ। समयमा नतिरे थप ब्याज र हर्जाना लाग्छ। लामो समयसम्म नतिरे बैङ्कले कानुनी कारबाही गरी धितो लिलाम गर्न सक्छ र ऋणीको नाम कालो सूचीमा पर्छ। कालो सूचीमा परेपछि कुनै बैङ्कबाट ऋण पाइँदैन र सामाजिक प्रतिष्ठामा पनि आँच आउँछ। त्यसैले अत्यावश्यक काम र आम्दानी दिने कामका लागि मात्र ऋण लिनुपर्छ, र किस्ता तिर्ने कामलाई पहिलो प्राथमिकता दिनुपर्छ। आजको मेरो प्रस्तुति यत्ति, धन्यवाद!
(विद्यार्थीले यति धेरै कुरा सिक्न पाएकामा कृशलालाई धन्यवाद दिए।)
तलकामध्ये कुन काम नेपाल राष्ट्र बैङ्कले मात्र गर्न पाउँछ?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
क्रियाकलाप
अभ्यास
वित्तीय शिक्षा भनेको के हो?
उत्तर
वित्तीय शिक्षाको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
वित्तीय प्रणाली भनेको के हो? नेपालको वित्तीय प्रणाली सम्बन्धमा चर्चा गर्नुहोस्।
उत्तर
बैङ्कबाट ऋण लिएर कुनै व्यवसाय सञ्चालन गर्दा ध्यान दिनुपर्ने कुराहरूको सूची तयार गर्नुहोस्।
उत्तर
पाठ ५: वित्तीय उपकरण
विद्यालयमा “वित्तीय उपकरण” शीर्षकमा प्रवचन कार्यक्रम चल्दै छ। विभिन्न वित्तीय संस्थाका प्रतिनिधि बोलाइएका छन्। पैसा राख्ने, पठाउने, तिर्ने र लगानी गर्ने साधन (बैङ्क खाता, कार्ड, मोबाइल बैङ्किङ, सेयर आदि) लाई वित्तीय उपकरण भनिन्छ। वक्ताहरू पालैपालो स्लाइड देखाउँदै बोल्दै छन्:
बैङ्क खाता र विद्युतीय बैङ्किङ
हरिशरण कार्की (नेपाल बैङ्क लिमिटेड): उपस्थित सबैलाई नमस्कार! आज म बैङ्क खाताका प्रकार, डेबिट कार्ड, क्रेडिट कार्ड र विद्युतीय बैङ्किङबारे बताउँछु।
(क) बैङ्क खाता: बैङ्क तथा वित्तीय संस्थामा कुनै व्यक्ति वा संस्थाको नाममा खोलिएको, रकम जम्मा गर्न र झिक्न मिल्ने कारोबारको अभिलेखलाई बैङ्क खाता भनिन्छ। खाताबाट रकम झिक्न बैङ्कले चेकबुक दिन्छ र कारोबारको विवरण हेर्न बैङ्क स्टेटमेन्ट दिन्छ।
बैङ्क खाता मुख्य गरी तीन किसिमका हुन्छन्:
- चल्ती खाता: एकै दिनमा जति पटक पनि रकम जम्मा गर्न र झिक्न सकिने खाता। यसमा राखेको रकममा सामान्यतया ब्याज पाइँदैन। दिनहुँ धेरै कारोबार गर्ने उद्योगी, व्यापारी र कार्यालयका लागि यो उपयोगी हुन्छ।
- बचत खाता: जति पटक पनि रकम जम्मा गर्न सकिने तर बैङ्कले तोकेको सीमाभित्र मात्र झिक्न सकिने खाता। यसमा निश्चित ब्याज पाइन्छ। थोरै थोरै बचत गर्ने र बेलाबेलामा रकम झिक्नुपर्ने व्यक्तिका लागि उपयोगी हुन्छ।
- मुद्दती खाता: तीन महिना, छ महिना, एक वर्ष, दुई वर्ष, पाँच वर्ष जस्तो निश्चित अवधि तोकेर रकम जम्मा गर्ने खाता। यसमा अरू खाताभन्दा बढी ब्याज पाइन्छ, तर अवधि नपुगी रकम झिक्न पाइँदैन। बिचमै पैसा चाहिए मुद्दती निक्षेपको प्रमाणपत्र धितो राखेर ऋण लिन सकिन्छ, तर त्यस्तो ऋणमा निक्षेपमा पाउनेभन्दा केही बढी ब्याज तिर्नुपर्छ।
(ख) विद्युतीय बैङ्किङ (ई–बैङ्किङ): कम्प्युटर, मोबाइल र कार्डजस्ता विद्युतीय साधनबाट बैङ्कले दिने सेवालाई विद्युतीय बैङ्किङ भनिन्छ। यसमा एसएमएस बैङ्किङ, डेबिट र क्रेडिट कार्ड, इन्टरनेट बैङ्किङ, मोबाइल बैङ्किङ र क्युआर कोडबाट भुक्तानी पर्छन्। यसले नगद बोक्ने झन्झट घटाएको छ। वि.सं. २०८२ फागुनसम्म नेपालमा बैङ्क तथा वित्तीय संस्थामा ६ करोड २० लाखभन्दा बढी निक्षेप खाता थिए (एक जनाका धेरै खाता हुने भएकाले यो सङ्ख्या जनसङ्ख्याभन्दा धेरै छ), र मोबाइल बैङ्किङ प्रयोगकर्ता २ करोड ९४ लाख पुगेका थिए।
(ग) डेबिट कार्ड र एटीएम: खाता खोलेपछि बैङ्कले ग्राहकलाई प्लास्टिकको कार्ड दिन्छ। यसलाई डेबिट कार्ड भनिन्छ, किनकि यसबाट खातामा भएको रकम मात्र खर्च गर्न सकिन्छ। गोप्य पिन नम्बर हालेर बैङ्क बन्द भएको बेला पनि एटीएम (स्वचालित टेलर मेसिन) बाट तोकिएको सीमासम्म नगद झिक्न सकिन्छ, र पसलमा कार्ड मेसिनमा राखेर वा अनलाइनमा भुक्तानी गर्न सकिन्छ। एटीएमबाट पैसा झिक्ने कार्डलाई बोलीचालीमा एटीएम कार्ड पनि भनिन्छ।
(घ) क्रेडिट कार्ड: बैङ्कले भरपर्दो ग्राहकलाई खातामा पैसा नभए पनि तोकिएको सीमासम्म सामान र सेवा किन्न दिने कार्डलाई क्रेडिट कार्ड भनिन्छ। यो एक किसिमको छोटो अवधिको ऋण, अर्थात् उधारो हो, त्यसैले यसलाई उधारो कार्ड पनि भनिन्छ। प्रयोग गर्ने तरिका डेबिट कार्डजस्तै हो। तर खर्च गरेको रकम बैङ्कले तोकेको मितिभित्र तिर्नुपर्छ। समयमा नतिरे बाँकी रकममा चर्को ब्याज लाग्छ। कार्ड लिएबापत बैङ्कले वार्षिक शुल्क पनि लिन सक्छ।
(ङ) बैङ्किङ एप: बैङ्कका मोबाइल एपबाट खाताको मौज्दात हेर्न, रकम आएको वा गएको सूचना पाउन, अर्काको खातामा रकम पठाउन, क्युआर कोड स्क्यान गरेर पसलमा तिर्न र बिजुली, पानी, फोन तथा इन्टरनेटको बिल तिर्न सकिन्छ। एप चलाउँदा पासवर्ड, पिन र ओटीपी कसैलाई भन्नु हुँदैन; बैङ्कले यस्ता कुरा फोनमा कहिल्यै सोध्दैन। मेरो प्रस्तुति सुनिदिनुभएकामा धन्यवाद!
खातामा रु. २,००० मात्र छ। कुन कार्डबाट रु. ५,००० को सामान किनेर पछि बैङ्कलाई तिर्न सकिन्छ?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
सफा नोट नीति
दिनेश थापा (नेपाल राष्ट्र बैङ्क): नमस्कार! म नेपाल राष्ट्र बैङ्कको सफा नोट नीतिबारे बोल्छु। नोट छाप्न राष्ट्र बैङ्कले ठुलो खर्च गर्छ। नोट चाँडै फाटे वा मैला भए फेरि छाप्नुपर्छ र देशको पैसा खेर जान्छ। त्यसैले नोट जतनसाथ प्रयोग गरौँ। नोट राख्न पर्स वा मनी ब्याग प्रयोग गरौँ, नोट नपट्याऔँ। नोटमा केरमेट नगरौँ। पूजा गर्दा वा काम गर्दा रङ र मैला लागेका हातले नोट नछोऔँ। नोटमा टाँचा वा स्टेपल लगाउँदा नोट च्यातिन्छ र आयु घट्छ, त्यसैले त्यसो नगरौँ। धन्यवाद!
धितोपत्र र सेयर
मिना आचार्य (नेपाल धितोपत्र बोर्ड): सबैलाई नमस्कार! म धितोपत्र र सेयरबारे बोल्छु।
सरकार वा कुनै कम्पनीले पुँजी जुटाउन जारी गर्ने वित्तीय लिखतलाई धितोपत्र भनिन्छ। सरकारी ऋणपत्र, कम्पनीले जारी गर्ने सेयर, डिबेन्चर र बन्ड धितोपत्र हुन्। तीमध्ये सेयर भनेको कम्पनीको स्वामित्वको सानो हिस्सा हो। नेपालमा प्रायः एक कित्ता सेयरको अङ्कित मूल्य रु. १०० राखिन्छ। सेयर किन्ने व्यक्ति कम्पनीको हिस्सेदार हुन्छ र कम्पनीको नाफा वा नोक्सानमा आफ्नो सेयरको अनुपातमा भागीदार हुन्छ। कम्पनीले नाफाबाट बाँड्ने रकमलाई लाभांश भनिन्छ। सेयरमार्फत मानिससँग छरिएर रहेको सानो सानो बचत जम्मा भएर उद्योग र व्यवसायमा लाग्छ। यसरी सर्वसाधारणले पनि देशको आर्थिक विकासमा योगदान दिन्छन्। सेयर साधारणतया दुई किसिमका हुन्छन्:
- अग्राधिकार सेयर: अरू सेयरधनीभन्दा पहिले, तोकिएको दरमा लाभांश पाउने सेयर। यसका धनीलाई सामान्यतया कम्पनीको साधारण सभामा मत दिने अधिकार हुँदैन। धेरै जोखिम उठाउन नचाहने लगानीकर्ताका लागि यो उपयुक्त हुन्छ।
- साधारण सेयर: अग्राधिकार सेयरधनीलाई लाभांश दिएपछि बाँकी नाफाबाट लाभांश पाउने सेयर। कम्पनीले राम्रो कमायो भने धेरै र घाटा भयो भने केही नपाउन सकिन्छ, त्यसैले यो बढी जोखिमपूर्ण हुन्छ। यसका धनीले साधारण सभामा मत दिन पाउँछन्।
सेयर किन्नुअघि त्यो कम्पनी के काम गर्छ, नाफामा छ कि घाटामा, र यसको व्यवस्थापन कस्तो छ भनेर राम्ररी बुझ्नुपर्छ। सेयरको मूल्य बढ्न पनि सक्छ, घट्न पनि सक्छ।
अहिले सेयर कागजमा होइन, विद्युतीय रूपमा राखिन्छ। सेयर राख्ने यस्तो विद्युतीय खातालाई डिम्याट खाता भनिन्छ, र सेयर किनबेच गर्न यो खाता अनिवार्य छ। नेपालमा डिम्याट खाता खोल्नेको सङ्ख्या ७६ लाखभन्दा बढी पुगेको छ। धन्यवाद!
क्रियाकलाप
अभ्यास
नोट सफा राख्ने उपाय लेख्नुहोस्।
उत्तर
सेयरको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
नेपालमा प्रचलित वित्तीय उपकरणको सूची बनाई प्रत्येकको छोटकरीमा व्याख्या गर्नुहोस्।
उत्तर
सेयर लिनका लागि अपनाउनुपर्ने प्रक्रिया उल्लेख गर्नुहोस्।
उत्तर
डिम्याट खाता भनेको के हो, यसका उपयोगिता उल्लेख गर्नुहोस्।
उत्तर
डेबिट कार्ड र क्रेडिट कार्डका बिचमा फरक छुट्याउनुहोस्।
उत्तर
पाठ ६: सहकारी
एक्लै एक दुई बाख्रा पाल्ने किसानले टाढाको बजारमा राम्रो भाउ पाउन गाह्रो हुन्छ। तर धेरै किसान मिलेर एउटै संस्थाबाट बेच्दा व्यापारी आफैँ गाउँ आउँछन्, भाउ राम्रो पाइन्छ र सबैको आम्दानी बढ्छ। यही “मिलेर काम गर्ने” विचार नै सहकारी हो।
सहकारी भनेको के हो?
“सहकारिता” शब्दमा “सह” को अर्थ “सँगै” र “कारिता” को अर्थ “काम गर्नु” हो। समान आर्थिक तथा सामाजिक आवश्यकता भएका व्यक्ति आफ्नै इच्छाले मिलेर बनाएको, सदस्यले नै चलाउने र सदस्यकै हितका लागि काम गर्ने संस्थालाई सहकारी भनिन्छ। सहकारी “एकका लागि सबै र सबैका लागि एक” भन्ने भावनामा चल्छ। यसको उद्देश्य नाफा कमाउनुभन्दा सदस्य, परिवार र समुदायको आर्थिक तथा सामाजिक हित गर्नु, रोजगारी सिर्जना गर्नु र गरिबी घटाउनु हो। बचत तथा ऋण, कृषि, दुग्ध, उपभोक्ता, बहुउद्देश्यीय, स्वास्थ्य र बिजुली जस्ता धेरै किसिमका सहकारी हुन्छन्।
नेपालमा पहिलो सहकारी वि.सं. २०१३ चैत २० (सन् १९५७ अप्रिल २) मा चितवनको बखानपुरमा “बखानपुर ऋण सहकारी संस्था” का रूपमा खुलेको थियो। राप्ती उपत्यकामा बाढीपीडितलाई बसाउने कार्यक्रमका क्रममा किसानलाई ऋण दिन यो बनाइएको थियो। आर्थिक सर्वेक्षण २०८२/८३ अनुसार अहिले नेपालमा ३२ हजारभन्दा बढी सहकारी संस्था छन्, तिनमा १ करोड १ लाखभन्दा बढी सदस्य छन् र तिनले करिब १० खर्ब २९ अर्ब रुपियाँ बचत सङ्कलन गरेका छन्।
सहकारिताका सात सिद्धान्त
अन्तर्राष्ट्रिय सहकारी महासङ्घ (आईसीए) ले तय गरेका सहकारिताका सात सिद्धान्त नेपालका सहकारीले पनि मान्छन्:
१. स्वैच्छिक तथा खुला सदस्यता: इच्छा भएका र जिम्मेवारी लिन तयार जोसुकै, लिङ्ग, जात, धर्म वा राजनीतिक आस्थाका आधारमा भेदभाव नगरी, सदस्य बन्न सक्छन्।
२. सदस्यद्वारा लोकतान्त्रिक नियन्त्रण: सदस्यले नै सहकारी चलाउँछन्; जति सेयर भए पनि एक सदस्यको एक मत हुन्छ।
३. सदस्यको आर्थिक सहभागिता: सदस्यले पुँजीमा समान रूपमा योगदान गर्छन् र बचत रकम सदस्यको हितमा प्रयोग हुन्छ।
४. स्वायत्तता र स्वतन्त्रता: सहकारी सदस्यले नियन्त्रण गर्ने स्वायत्त संस्था हो; सरकार वा अरू संस्थासँग सम्झौता गर्दा पनि यो स्वायत्तता कायम रहनुपर्छ।
५. शिक्षा, तालिम र सूचना: सहकारीले सदस्य, सञ्चालक र कर्मचारीलाई शिक्षा र तालिम दिन्छ र आमजनतालाई सहकारिताबारे जानकारी दिन्छ।
६. सहकारीबिच सहयोग: सहकारीहरू स्थानीय, राष्ट्रिय र अन्तर्राष्ट्रिय सङ्घमा मिलेर एकअर्कालाई सघाउँछन्।
७. समुदायप्रति चासो: सहकारीले आफ्नो समुदायको दिगो विकासका लागि काम गर्छ।
सहकारी सञ्चालनका आधारभूत सर्त
सहकारिताका मूल्य र सिद्धान्तबमोजिम सहकारी चलाउन यी सर्त पूरा हुनुपर्छ:
१. सहकारी स्वैच्छिक र स्वायत्त संस्था हुनुपर्छ।
२. सदस्यबिच सेयर लगानीमा समान सहभागिता हुनुपर्छ।
३. सेयर सदस्य नै सहकारीका मालिक र ग्राहक दुवै हुन्छन्।
४. नियमअनुसार सदस्य बनेका व्यक्तिबाट मात्र बचत सङ्कलन गर्ने र तिनैलाई मात्र ऋण दिने गर्नुपर्छ।
५. सहकारीले आर्थिक विकाससँगै सामाजिक विकास र वातावरण संरक्षणको दायित्व पनि निभाउनुपर्छ।
६. संस्था चलाउने कार्यविधि र अरू नियम सदस्यले नै बनाउनुपर्छ।
७. संस्थाको दीर्घकालीन सोच सदस्यको आर्थिक, सामाजिक, सांस्कृतिक र व्यावसायिक उन्नतिमा सघाउने हुनुपर्छ।
सहकारी खोल्न इच्छुक व्यक्ति भेला भई विधान बनाउँछन् र सम्बन्धित निकाय (कार्यक्षेत्रअनुसार स्थानीय तह, प्रदेश वा सङ्घ) मा दर्ता गराउँछन्। सहकारी ऐन, २०७४ ले सहकारी सञ्चालनका नियम तोकेको छ। यस ऐनअनुसार सहकारीले सदस्यको बचत अरू फर्म वा कम्पनीमा लगानी गर्न पाउँदैन।
नेपालमा सहकारीको महत्त्व
नेपालको संविधानले आर्थिक विकासका लागि सरकारी, निजी र सहकारी गरी तीन खम्बे नीति अपनाएको छ। त्यसैले सहकारीलाई आर्थिक विकासको एउटा महत्त्वपूर्ण खम्बा मानिन्छ। सहकारीको महत्त्व यस्तो छ:
- गाउँगाउँमा बचत गर्ने बानी बसाल्छ र बैङ्क नपुगेका ठाउँमा पनि सजिलै ऋण पाइन्छ।
- साना किसान र उत्पादक मिलेर बेच्दा राम्रो भाउ पाउँछन् (पाल्पाको बाख्रा सहकारीजस्तै)।
- स्वरोजगार र रोजगारी सिर्जना गरी गरिबी घटाउँछ।
- महिला र विपन्न वर्गमा नेतृत्व क्षमता र उद्यमशीलता बढाउँछ।
- सदस्यलाई वित्तीय साक्षरता र तालिम दिन्छ।
- सामाजिक एकता र मेलमिलाप बढाउँछ।
- कृषि, स्वास्थ्य, शिक्षा, यातायात, पर्यटन, सञ्चार र बिजुलीजस्ता क्षेत्रमा पनि सहकारीमार्फत व्यवसाय चलाउन सकिन्छ।
तर सबै सहकारी राम्ररी चलेका छैनन्। केही बचत तथा ऋण सहकारीका सञ्चालकले सदस्यको बचत आफ्ना निजी व्यवसायमा लगाएर वा हिनामिना गरेर फिर्ता गर्न नसकेका घटना पनि भएका छन्। यसले हजारौँ बचतकर्ता पीडित भएका छन्। त्यसैले सदस्यले सहकारीको हिसाबकिताब र साधारण सभामा चासो राख्नुपर्छ, र नियमन गर्ने निकायले नियमित अनुगमन गर्नुपर्छ।
क्रियाकलाप
अभ्यास
सहकारी भनेको के हो?
उत्तर
सहकारीको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
सहकारीको मूल्यमान्यता र सिद्धान्तबमोजिम सहकारी सञ्चालन हुनका लागि आवश्यक आधारभूत सर्तको सूची बनाउनुहोस्।
उत्तर
सहकारीले समाजको आर्थिक तथा सामाजिक विकासमा महत्त्वपूर्ण भूमिका खेल्न सक्छ भन्ने भनाइलाई विभिन्न उदाहरणद्वारा प्रस्ट पार्नुहोस्।
उत्तर
सहकारी संस्था स्थापनाका लागि के के प्रक्रिया पूरा गर्नुपर्छ, लेख्नुहोस्।
उत्तर
पाठ ७: बचत र बिमा
आमाको चिठी
प्यारी छोरी पूजा,
शुभ आशीर्वाद।
तिमीले पठाएको चिठी हिजो पाएँ। आरामै छौ भन्ने पढेर खुसी लाग्यो। हामी पनि यहाँ आरामै छौँ। तिमीले बिमाबारे जान्न चाहेकी रहिछौ। म बिमा अभिकर्ता भएको नाताले आफूले जानेको कुरा लेख्छु।
मानिसको जीवनमा कहिलेकाहीँ नसोचेका घटना अचानक आइपर्छन्। त्यस्ता घटनाको जोखिम पूरै हटाउन सकिँदैन, तर त्यसबाट हुने आर्थिक नोक्सानी घटाउन सकिन्छ। भविष्यमा आउन सक्ने अनिश्चित जोखिम बिमा कम्पनीलाई हस्तान्तरण गरी नोक्सानी भएमा क्षतिपूर्ति पाउने उपायलाई बिमा भनिन्छ। बिमा गर्दा बिमा कम्पनी (बिमक) र बिमा गराउने व्यक्ति (बिमित) बिच सम्झौता हुन्छ। जोखिम लिएबापत बिमितले बिमा कम्पनीलाई तोकिएको रकम तिर्छ, यसलाई बिमा शुल्क (प्रिमियम) भनिन्छ। बिमक र बिमितबिच भएको सम्झौताको लिखतलाई बिमालेख भनिन्छ।
छोरी, धेरै जनाले थोरै थोरै बिमा शुल्क तिर्छन्, तर दुर्घटना सबैलाई पर्दैन। त्यसैले जम्मा भएको रकमबाट जसलाई क्षति पर्छ उसलाई क्षतिपूर्ति दिन सकिन्छ। बिमा यही मिलेर जोखिम बाँड्ने तरिका हो।
नेपालमा वि.सं. २००४ मा “नेपाल माल चलानी तथा बिमा कम्पनी” पहिलो बिमा कम्पनीका रूपमा खुलेको थियो। सरकारी स्तरबाट वि.सं. २०२५ मा राष्ट्रिय बिमा संस्थान स्थापना भयो, जसलाई बिमा ऐन, २०७९ अनुसार वि.सं. २०८० कात्तिकमा “राष्ट्रिय जीवन बिमा कम्पनी लिमिटेड” मा परिणत गरियो। अहिले बिमा कम्पनीको नियमन नेपाल बिमा प्राधिकरण ले गर्छ। आर्थिक सर्वेक्षण २०८२/८३ अनुसार नेपालमा ३७ बिमा कम्पनी छन्: १४ जीवन बिमा, १४ निर्जीवन बिमा, ७ लघु बिमा र २ पुनर्बिमा कम्पनी।
हामी आफ्नो जीवनका जोखिम कम गर्न जीवन बिमा र सम्पत्तिका जोखिम कम गर्न निर्जीवन बिमा गर्न सक्छौँ। मानिसको जीवन अनिश्चित छ। अचानक कडा रोग लाग्न, दुर्घटना हुन वा मृत्यु हुन सक्छ। परिवारमा कमाउने व्यक्तिको अचानक मृत्यु भयो भने परिवार आर्थिक सङ्कटमा पर्छ। यस्तो जोखिमबाट परिवारलाई जोगाउन गरिने बिमालाई जीवन बिमा भनिन्छ।
जीवन बिमा बिमा कम्पनी र व्यक्तिबिच गरिने आर्थिक सम्झौता हो। सावधिक जीवन बिमा मा निश्चित वर्ष तोकिन्छ; अवधि सकिँदा बिमित जीवित भए उसले बिमा रकम एकमुस्ट पाउँछ, र बिचमै मृत्यु भए उसले तोकेको व्यक्तिले पाउँछ। आजीवन बिमा मा भने बिमितको मृत्युपछि बिमा रकम उसले तोकेको व्यक्ति (इच्छाइएको व्यक्ति) ले पाउँछ। तिमीलाई थाहै छ, हाम्रो परिवारका सबै सदस्यको जीवन बिमा गरिएको छ।
छोरी, सावधिक जीवन बिमा एक किसिमको अनिवार्य बचत पनि हो। अवधि सकिएपछि एकमुस्ट रकम आउने भएकाले त्यसलाई पढाइ, घर वा व्यवसायमा लगाउन सकिन्छ। अप्ठ्यारो परे बिमालेख धितो राखेर बिमा कम्पनीबाटै ऋण लिन पनि सकिन्छ।
निर्जीवन बिमाबारे एउटा सामग्री पनि पठाएकी छु। पढेर आफ्नो ज्ञान फराकिलो बनाउनेछौ भन्ने विश्वास छ।
उही तिम्री माया गर्ने आमा
नर्मदा नेपाली
निर्जीवन बिमा
हामी जीविकाका लागि कुनै न कुनै पेसा वा व्यवसायमा लागेका हुन्छौँ। घर, पसल, कलकारखाना, गाडी, बाली र पशुपन्छीमा अचानक क्षति हुन सक्छ। घर वा पसलमा आगलागी हुन सक्छ, भूकम्पले भत्काउन सक्छ। बाढी, पहिरो, खडेरी, आँधी र असिनाले बाली नष्ट गर्न सक्छन्। सडकमा गाडी दुर्घटना हुन सक्छ। यस्ता सम्पत्तिको क्षतिबापत क्षतिपूर्ति पाउन गरिने बिमालाई निर्जीवन बिमा भनिन्छ। क्षति भएमा बिमा कम्पनीले क्षतिको मूल्याङ्कन गरी बिमालेखमा तोकिएबमोजिम रकम दिन्छ। यस्तो बिमा सामान्यतया एक वर्षका लागि गरिन्छ र वर्षैपिच्छे नवीकरण गर्नुपर्छ। सवारी साधनको तेस्रो पक्ष बिमा कानुनले अनिवार्य गरेको छ।
किसानलाई जोखिमबाट जोगाउन सरकारले बाली तथा पशुपन्छी बिमा को शुल्कमा ठुलो अनुदान दिन्छ: एक करोड रुपियाँसम्मको बिमामा शुल्कको ८० प्रतिशत र त्योभन्दा माथिको बिमामा ५० प्रतिशत सरकारले तिर्छ। तर किसानले बालीभन्दा पशुपन्छीको बिमा धेरै गर्छन्। आर्थिक वर्ष २०८२/८३ मा पशुपन्छी र माछाका १,६४,२११ बिमालेख जारी हुँदा बालीका २,१०७ मात्र जारी भए। (स्रोत: द काठमाडौँ पोस्ट, वि.सं. २०८३ भदौ)
स्वास्थ्य बिमा
बिरामी पर्दा उपचारमा लाग्ने ठुलो खर्चबाट जोगाउन गरिने बिमालाई स्वास्थ्य बिमा भनिन्छ। नेपाल सरकारको स्वास्थ्य बिमा बोर्डले चलाएको स्वास्थ्य बिमा कार्यक्रम अहिले सबै स्थानीय तहमा लागु छ। यसमा पाँच जनासम्मको परिवारले वर्षको रु. ३,५०० तिरेर वर्षमा रु. १ लाखसम्मको उपचार सेवा सूचीकृत अस्पतालबाट पाउँछ। अति गरिब, ७० वर्ष नाघेका ज्येष्ठ नागरिक र कडा रोगका बिरामीजस्ता केही समूहको शुल्क सरकार आफैँ तिर्छ। आर्थिक सर्वेक्षणअनुसार वैदेशिक रोजगारीमा जानेको अनिवार्य म्यादी जीवन बिमासमेत गन्दा नेपालका ४९.९ प्रतिशत जनसङ्ख्या जीवन बिमाको दायरामा आएका छन्।
बिमा गर्दा ध्यान दिनुपर्ने कुरा
- बिमा अभिकर्ता बिमा प्राधिकरणबाट इजाजत पाएको आधिकारिक अभिकर्ता हो कि होइन, बुझ्ने।
- बिमाबाट के के सुविधा पाइन्छ, कुन अवस्थामा कति पाइन्छ, र कुन अवस्थामा पाइँदैन भन्ने स्पष्ट जानकारी लिएर मात्र बिमा गर्ने।
- बिमालेख र शुल्क तिरेका रसिद सुरक्षित राख्ने।
- बिमासम्बन्धी नियम फेरिन सक्ने भएकाले समय समयमा जानकारी लिइरहने।
- बिमा गरेको कुरा परिवारका सदस्यलाई बताउने र बिमा रकम पाउने व्यक्ति तोक्ने।
- नवीकरणको मिति याद गरी समयमै बिमा शुल्क तिर्ने।
बचत
आम्दानीमध्ये खर्च गरेर बाँकी राखिएको रकमलाई बचत भनिन्छ। बचत भविष्यको बलियो आधार हो: यसले पढाइ, उपचार र आकस्मिक खर्च टार्न सघाउँछ र व्यवसाय सुरु गर्ने पुँजी दिन्छ। बचत घरमा राख्नुभन्दा बैङ्क वा सहकारीमा राख्दा सुरक्षित हुन्छ र ब्याज पनि पाइन्छ। जस्तै, रु. १०,००० वार्षिक ६ प्रतिशत ब्याज दिने बचत खातामा एक वर्ष राखे रु. १०,००० × ६ ÷ १०० = रु. ६०० ब्याज पाइन्छ। बचत र बिमा दुवैले भविष्यका जोखिमबाट जोगाउँछन्: बचतले सानातिना खर्च टार्छ, बिमाले ठुला र अचानक आउने नोक्सानी।
सुरेशको मोटरसाइकल दुर्घटनामा बिग्रियो र बिमा कम्पनीले मर्मत खर्च दियो। यो कुन बिमा हो?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
क्रियाकलाप
अभ्यास
बिमा भनेको के हो, यसका प्रकार छोटकरीमा व्याख्या गर्नुहोस्।
उत्तर
बिमा गर्दा ध्यान दिनुपर्ने कुराहरूको सूची बनाउनुहोस्।
उत्तर
स्वास्थ्य बिमा भनेको कस्तो बिमा हो, यसको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
बिमा गर्नाले जीवनमा आइपर्ने आकस्मिक क्षतिलाई न्यूनीकरण गर्न सकिन्छ, कसरी? छोटकरीमा उल्लेख गर्नुहोस्।
उत्तर
पाठ ८: राजस्व
शान्ता र कमल विद्यालयबाट घर फर्कँदै थिए। बाटोमा समुदायका एक जना व्यवसायीसँग उनीहरूको भेट भयो। उनीहरूबिचको कुराकानी यस्तो छ:
राजस्व र कर
शान्ता:नमस्कार काका! कता जानुभएको थियो?
व्यवसायी:नमस्कार नानी! म गाउँपालिकाको वडा कार्यालयमा कर तिरेर आउँदै छु।
शान्ता:काका, कर भनेको के हो?
कमल:हामीले करबारे सुनेका त छौँ, तर राम्ररी थाहा छैन। हजुरलाई हतार छैन भने चौतारामा बसेर कुरा गरौँ न।
व्यवसायी:खासै हतार छैन, पसल परिवारले हेरेका छन्। जाऔँ। (चौतारामा बसेर) ल सुन। सरकारले विभिन्न स्रोतबाट गर्ने आम्दानीलाई राजस्व भनिन्छ। राजस्व कर र गैरकर गरी दुई प्रकारका हुन्छन्।
शान्ता:कर र गैरकर छुट्टाछुट्टै हुन्?
व्यवसायी:हो। पहिले कर बुझौँ। कानुनले तोकेबमोजिम व्यक्ति, फर्म वा कम्पनीले राज्यलाई अनिवार्य रूपमा तिर्नुपर्ने रकमलाई कर भनिन्छ। कर तिरेबापत करदाताले सोझै कुनै सेवा पाउँदैनन्। तर राज्यले करबाट उठेको रकम विद्यालय, अस्पताल, सडक, सुरक्षा र जनताको कल्याणमा खर्च गर्छ।
प्रत्यक्ष र अप्रत्यक्ष कर
कमल:कर कति प्रकारका हुन्छन्, त्यो पनि बताइदिनुहोस् न।
व्यवसायी:करको भार कसमाथि पर्छ भन्ने आधारमा कर प्रत्यक्ष र अप्रत्यक्ष गरी दुई प्रकारका हुन्छन्। जसलाई कर लगाइन्छ उसैले तिर्ने र अरूमाथि सार्न नसकिने करलाई प्रत्यक्ष कर भनिन्छ। आयकर, घरजग्गा कर (मालपोत र सम्पत्ति कर), घरबहाल कर र सवारी साधन कर यसका उदाहरण हुन्। आयकरमा धेरै कमाउनेले धेरै र थोरै कमाउनेले थोरै तिर्छन्, त्यसैले यो प्रगतिशील कर हो।
शान्ता:काका, अहिले हजुरले तिरेको कर चाहिँ कस्तो हो?
व्यवसायी:मैले घरजग्गा र व्यवसायको कर तिरेँ। मेरो एउटा ट्रक पनि छ, त्यसको सवारी कर पनि तिर्छु। यी सबै प्रत्यक्ष कर हुन्।
शान्ता:अनि अप्रत्यक्ष कर नि?
व्यवसायी:सुरुमा एक व्यक्ति वा संस्थाले सरकारलाई तिर्ने, तर त्यसको भार वस्तु वा सेवाको मूल्यमा जोडेर किन्नेमाथि सारिने करलाई अप्रत्यक्ष कर भनिन्छ। अर्थात् वस्तु र सेवा किन्ने उपभोक्ताले यसको भार बोक्छ। मूल्य अभिवृद्धि कर, अन्तःशुल्क र भन्सार महसुल अप्रत्यक्ष करका उदाहरण हुन्। यस्तो कर किन्ने बेलामै मूल्यसँगै तिरिने भएकाले उठाउन सजिलो हुन्छ र यसको दायरा फराकिलो हुन्छ। तर गरिब र धनीले एउटै वस्तुमा एउटै कर तिर्ने भएकाले यसको भार गरिबमाथि तुलनात्मक रूपमा बढी पर्छ। त्यसैले सरकारले चामल, दाल, तरकारीजस्ता अत्यावश्यक वस्तुमा मूल्य अभिवृद्धि कर छुट दिन्छ र मदिरा, चुरोट र विलासिताका वस्तुमा बढी कर लगाउँछ। बिल नलिने र नदिने गरेर यस्तो कर पनि छल्ने प्रयास हुन्छ, त्यसैले बिल लिनु महत्त्वपूर्ण छ।
मूल्य अभिवृद्धि कर, अन्तःशुल्क र भन्सार महसुल
कमल: प्रत्यक्ष कर त आम्दानी र घरजग्गाजस्ता सम्पत्तिमा लाग्ने रहेछ। मूल्य अभिवृद्धि कर, अन्तःशुल्क र भन्सार महसुलबारे पनि बताइदिनुहोस् न।
व्यवसायी: उत्पादनदेखि बिक्रीसम्म हरेक चरणमा वस्तु वा सेवामा थपिएको मूल्यमा लाग्ने करलाई मूल्य अभिवृद्धि कर (भ्याट) भनिन्छ। नेपालमा यो कर वि.सं. २०५४ मङ्सिर १ देखि लागु भएको हो। यसले पहिलेको बिक्री कर, होटल कर, ठेक्का कर र मनोरञ्जन करको ठाउँ लियो। अहिले यसको दर १३ प्रतिशत छ। करको दायरा फराकिलो बनाउनु र राजस्व चुहावट रोक्नु यसको मुख्य उद्देश्य हो। हामीले सामान र सेवा किन्दा भ्याट बिल अनिवार्य रूपमा लिएर सच्चा नागरिकको कर्तव्य पूरा गर्नुपर्छ।
देशभित्र उत्पादन भएका र विदेशबाट आयात गरिएका तोकिएका वस्तु र सेवामा लगाइने करलाई अन्तःशुल्क भनिन्छ। यो धेरैजसो मदिरा, चुरोट र सुर्तीजन्य वस्तु, सवारी साधन र स्वास्थ्यलाई हानि गर्ने वस्तुमा लाग्छ। अन्तःशुल्क लाग्ने वस्तुलाई मदिरा समूह, सुर्तीजन्य समूह र स्वयम् निकासी समूह गरी तीन समूहमा बाँडिएको छ।
विदेशबाट आयात गरिने र विदेशमा निर्यात गरिने मालवस्तुमा भन्सार नाकामा कानुनबमोजिम लिइने करलाई भन्सार महसुल भनिन्छ। नेपालले धेरै सामान आयात गर्ने भएकाले यो राजस्वको ठुलो स्रोत हो। यसले स्वदेशी उद्योगलाई विदेशी सामानको प्रतिस्पर्धाबाट जोगाउन पनि सघाउँछ।
आर्थिक वर्ष २०८१/८२ मा सङ्घीय सरकारले उठाएको राजस्वमा सबैभन्दा ठुलो हिस्सा मूल्य अभिवृद्धि करको थियो। तीनै तहको एकीकृत कुल राजस्व १२ खर्ब ८१ अर्ब ७० करोड रुपियाँ पुगेको थियो।
करको महत्त्व र कसले कर लगाउँछ?
शान्ता: काका, कर त सरकार र जनता दुवैका लागि महत्त्वपूर्ण रहेछ। आजैदेखि कसैले कर तिर्न हेलचेक्र्याइँ गरेको देखेँ भने कर तिर्नु नागरिकको कर्तव्य हो भनेर सम्झाउँछु।
व्यवसायी: ठिक भन्यौ नानी। करको महत्त्व ध्यान दिएर सुन:
- करबाट सरकारले विद्यालय, अस्पताल, सडक, खानेपानी, बिजुली र सुरक्षाजस्ता सेवा र पूर्वाधार बनाउँछ।
- धेरै कर आफैँ उठाउन सके देश ऋण र अनुदानमा कम निर्भर हुन्छ, आत्मनिर्भर बन्छ।
- धनीबाट बढी कर लिएर गरिबलाई राहत र सामाजिक सुरक्षा दिँदा सामाजिक न्याय कायम हुन्छ।
- अत्यावश्यक वस्तुमा कर घटाएर र हानिकारक वस्तुमा कर बढाएर उत्पादन र उपभोगलाई सही दिशामा लैजान सकिन्छ।
- भन्सार महसुलले स्वदेशी उद्योगलाई संरक्षण दिन्छ, आयात घटाउन र निर्यात बढाउन सघाउँछ।
- राम्रो कर प्रणालीले लगानी र व्यवसायका लागि अनुकूल वातावरण बनाउँछ।
नेपालको संविधानअनुसार सङ्घ, प्रदेश र स्थानीय तह तीनै सरकारले आआफ्नो अधिकारभित्रका कर लगाउन पाउँछन्। जस्तै, भन्सार, अन्तःशुल्क, मूल्य अभिवृद्धि कर र आयकर सङ्घले; घरजग्गा रजिस्ट्रेसन शुल्क, सवारी साधन कर र कृषि आयमा कर प्रदेशले; सम्पत्ति कर, घरबहाल कर, भूमि कर (मालपोत) र व्यवसाय कर स्थानीय तहले उठाउँछन्। मूल्य अभिवृद्धि कर र अन्तःशुल्कजस्ता केही कर सङ्घले उठाएर तीनै तहबिच बाँडफाँट गरिन्छ।
गैरकर राजस्व
कमल: गैरकर राजस्व चाहिँ के हो काका?
व्यवसायी: करबाहेक अन्य स्रोतबाट सरकारले पाउने आम्दानीलाई गैरकर राजस्व भनिन्छ। राहदानी, सवारी चालक अनुमतिपत्र र अरू सरकारी सेवा लिँदा तिर्ने दस्तुर र शुल्क; नियम तोड्दा तिर्ने दण्ड जरिमाना; सरकारी संस्थानले सरकारलाई दिने लाभांश; पर्वतारोहण र जलविद्युत्बाट पाइने रोयल्टी; सरकारी सम्पत्तिको भाडा र बिक्री; हकदार नभएको सम्पत्ति र उपहार गैरकर राजस्वका स्रोत हुन्। २०८१/८२ मा सङ्घीय राजस्वको ११ प्रतिशत गैरकरबाट आएको थियो।
कर तिर्नु नागरिकको कर्तव्य
शान्ता:सार्वजनिक ठाउँमा “कर तिर्नु नागरिकको कर्तव्य हो, समयमै कर तिरौँ” भनेर लेखिएको हुन्छ। कर तिर्नुलाई किन नागरिकको कर्तव्य भनिएको होला?
व्यवसायी:नागरिकसँग कर लिनु राज्यको अधिकार हो भने कर तिर्नु नागरिकको कर्तव्य हो। राज्यले कर नउठाए जनतालाई शिक्षा, स्वास्थ्य, खानेपानी, बिजुली र सञ्चारजस्ता सेवा दिन सक्दैन। जसरी घर चलाउन नियमित आम्दानी चाहिन्छ, त्यसरी नै राज्य चलाउन पनि नियमित आम्दानी चाहिन्छ, र त्यसको मुख्य स्रोत कर हो। जुन देशको कर प्रणाली प्रभावकारी हुन्छ, त्यसको अर्थतन्त्र सक्षम मानिन्छ। राज्य जनताका लागि हो र जनता राज्यका लागि। कर तिर्ने जनताले सरकारसँग हिसाब र सेवा माग्ने अधिकार पनि राख्छन्, र यसले जनता र सरकारबिचको सम्बन्ध बलियो बनाउँछ।
शान्ता:धेरै कुरा सिक्न पायौँ, धन्यवाद काका। ढिलो भयो, अब घर जाऔँ।
व्यवसायी:तिमीहरूसँग कुरा गर्न पाउँदा खुसी लाग्यो। धन्यवाद!
क्रियाकलाप
अभ्यास
राजस्व भन्नाले के बुझिन्छ? कर राजस्व र गैरकर राजस्वबिच फरक छुट्याउनुहोस्।
उत्तर
प्रत्यक्ष कर र अप्रत्यक्ष करका फाइदाको सूची बनाउनुहोस्।
उत्तर
“कर तिर्नु नागरिकको मुख्य दायित्व हो।” यस भनाइलाई उदाहरणसहित व्याख्या गर्नुहोस्।
उत्तर
मूल्य अभिवृद्धि करको परिचय दिनुहोस्।
उत्तर
भन्सार महसुल भनेको के हो? नेपालको सन्दर्भमा यसको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
पाठ ९: आवधिक योजना
आवधिक योजना भनेको के हो?
निश्चित उद्देश्य हासिल गर्न उपलब्ध स्रोत र साधनको सही प्रयोग गरी तोकिएको अवधिभित्र लक्षित उपलब्धि हासिल गर्ने गरी बनाइएको कार्यक्रमलाई आवधिक योजना भनिन्छ। यसले देशको विकासलाई नियमित र तीव्र बनाउन सघाउँछ। आवधिक योजनामा सोच, उद्देश्य र लक्ष्य, विभिन्न क्षेत्रको आर्थिक वृद्धिदर र लगानी आवश्यकता, साधन स्रोतको व्यवस्था, क्षेत्रगत बाँडफाँट र प्राथमिकता, रणनीति, नीति, कार्यक्रम, र अनुगमन तथा मूल्याङ्कनका आधार हुन्छन्।
नेपालमा योजनाबद्ध विकासको सुरुआत वि.सं. २०१३ को पहिलो पञ्चवर्षीय योजनाबाट भएको हो। त्यसयता दसओटा पञ्चवर्षीय र पाँचओटा त्रिवर्षीय योजना लागु भइसकेका छन्। अहिले सोह्रौँ योजना (आर्थिक वर्ष २०८१/८२–२०८५/८६) लागु छ। सुरुका योजनाले बाटो, बिजुली, सञ्चारजस्ता पूर्वाधार र संस्था बनाउनमा जोड दिएका थिए भने पछिल्ला योजनाले गरिबी निवारण, रोजगारी, समावेशी विकास र दिगो विकासलाई प्राथमिकता दिएका छन्। आवधिक योजना बनाउने, लागु गराउने र अनुगमन गर्ने काम राष्ट्रिय योजना आयोग ले गर्छ। सङ्घीयतापछि प्रदेश र स्थानीय तहले पनि आफ्नो अधिकारभित्र रहेर आफ्नै आवधिक योजना बनाउँछन्।
पन्ध्रौँ योजना (२०७६/७७–२०८०/८१) ले “समृद्ध नेपाल, सुखी नेपाली” को दीर्घकालीन सोच साकार पार्ने लक्ष्य लिएको थियो। तर कोभिड–१९ महामारी, विश्वका राजनीतिक घटनाक्रम र प्राकृतिक प्रकोपका कारण यसका धेरैजसो लक्ष्य पूरा हुन सकेनन्। सोह्रौँ योजनाले ती अपूरा लक्ष्य पूरा गर्ने उद्देश्य पनि राखेको छ।
सोह्रौँ योजना
सोच: “सुशासन, सामाजिक न्याय र समृद्धि”
दीर्घकालीन सोच २१०० ले तय गरेका समृद्धि र सुखका आधारलाई आत्मसात् गर्दै सोह्रौँ योजनाले यो सोच राखेको हो। सुशासनबाट नै सामाजिक न्याय र समृद्धि हासिल हुन्छ। सामाजिक न्याय स्थापित गर्दै हासिल भएको समृद्धि दिगो, समावेशी र सबैले अनुभव गर्न सक्ने हुन्छ।
उद्देश्य: आम नागरिकले आफ्नो जीवनमा अनुभव गर्न सक्ने राष्ट्रिय विकास र सुशासन हासिल गर्नु यस योजनाको मूल उद्देश्य हो। यसका प्रमुख उद्देश्य यी हुन्:
१. राजनीतिक, प्रशासनिक, न्यायिक, निजी तथा गैरसरकारी क्षेत्रमा सुशासन कायम गर्नु।
२. स्वास्थ्य, शिक्षा, रोजगारी, आवास तथा सार्वजनिक सेवामा सामाजिक न्याय स्थापित गर्नु।
३. मानव जीवन र राष्ट्रिय अर्थतन्त्रमा समृद्धि हासिल गर्नु।
समष्टिगत रणनीति: अर्थतन्त्रको संरचनामा परिवर्तन ल्याएर द्रुत विकास, सुशासन, सामाजिक न्याय र समृद्धि हासिल गर्नु योजनाको मुख्य रणनीति हो। यसका लागि:
१. विकासका सबै क्षेत्रका संरचनागत अवरोध पहिचान गरी हटाउँदै उत्पादन, उत्पादकत्व र प्रतिस्पर्धा क्षमता बढाउने।
२. सङ्घ, प्रदेश र स्थानीय तह, सरकारी, निजी, सहकारी र गैरसरकारी क्षेत्र र विकास साझेदारबिचको सम्बन्ध र क्षमता बलियो बनाउँदै दिगो विकास योजना लागु गर्ने।
३. विकासका सबै क्षेत्रमा लैङ्गिक मूलप्रवाहीकरण, आधुनिक प्रविधिको प्रयोग, वातावरण संरक्षण र विपद् जोखिम न्यूनीकरणलाई अभिन्न अङ्ग बनाउने।
४. अध्ययन, अनुसन्धान र तथ्य तथा प्रमाणमा आधारित नीति र कार्यक्रम बनाउने र लागु गर्ने।
सोह्रौँ योजनाका परिमाणात्मक लक्ष्य
| क्र.सं. | सूचक | एकाइ | २०७९/८० को अवस्था | २०८५/८६ को लक्ष्य |
|---|---|---|---|---|
| १. | आर्थिक वृद्धिदर (आधारभूत मूल्यमा) | प्रतिशत | ३.५ | ७.३ |
| २. | प्रतिव्यक्ति आय | अमेरिकी डलर | १,४५६ | २,३५१ |
| ३. | गरिबीको रेखामुनिको जनसङ्ख्या (निरपेक्ष गरिबी) | प्रतिशत | २०.३ | १२.० |
| ४. | उपभोक्ता मुद्रास्फीति | प्रतिशत | ७.७ | ५.० |
| ५. | मानव विकास सूचकाङ्क | सूचकाङ्क | ०.६०१ | ०.६५० |
| ६. | साक्षरता दर (५ वर्षमाथि) | प्रतिशत | ७६.२ | ८५.० |
| ७. | बेरोजगारी दर | प्रतिशत | ११.४ | ५.० |
| ८. | विद्युत् उत्पादन जडित क्षमता (जलविद्युत् र वैकल्पिक ऊर्जा) | मेगावाट | २,९६२ | ११,७६९ |
| ९. | विद्युत्मा पहुँच पुगेको जनसङ्ख्या | प्रतिशत | ९६.७ | १०० |
| १०. | इन्टरनेटमा पहुँच पुगेको जनसङ्ख्या | प्रतिशत | ६९.२ | ९०.० |
स्रोत: सोह्रौँ योजना (आर्थिक वर्ष २०८१/८२–२०८५/८६), राष्ट्रिय योजना आयोग।
नेपालमा योजनाबद्ध विकास सुरु भएको छ दशक बितिसकेको छ, तर कुनै पनि योजनाले आफ्ना सबै लक्ष्य पूरा गर्न सकेको छैन। योजना बनाउँदा तथ्यमा आधारित विश्लेषण गर्ने, सरोकारवालाको प्रत्यक्ष सहभागिता गराउने, विगतका कमजोरी सुधार्ने, र महत्त्वाकाङ्क्षी भन्दा यथार्थपरक र आवश्यकतामा आधारित योजना र कार्यक्रम बनाएर लागु गर्ने हो भने “समृद्ध नेपाल, सुखी नेपाली” को सपना साकार हुन सक्छ।
नेपालमा आवधिक योजना बनाउने, लागु गराउने र अनुगमन गर्ने मुख्य निकाय कुन हो?
किन भनेर हेर्न एउटा उत्तर छान्नुहोस्।
क्रियाकलाप
अभ्यास
योजना भनेको के हो?
उत्तर
नेपालमा आवधिक योजनाको महत्त्व उल्लेख गर्नुहोस्।
उत्तर
चालु सोह्रौँ योजनाका मुख्य विशेषताहरू प्रस्तुत गर्नुहोस्।
उत्तर
सोह्रौँ योजनाले लिएका लक्ष्य र उद्देश्य पूरा गर्ने गरी उपलब्धि हासिल गर्न के गर्नुपर्ला, सुझाव दिनुहोस्।
उत्तर
कार्यपत्र: हाम्रा आर्थिक क्रियाकलाप: ऊर्जा, पर्यटन, रोजगारी र वित्तीय शिक्षा (PDF, 4 पृष्ठ)
कार्यपत्र: हाम्रा आर्थिक क्रियाकलाप: वित्तीय उपकरण, सहकारी, बिमा, राजस्व र योजना (PDF, 4 पृष्ठ)
यस विषयक्षेत्रको क्विज खेल्नुहोस्: विकास र अर्थतन्त्र (कक्षा ६–१०) →
पुस्तकका सबै प्रश्नको अभ्यास गर्नुहोस्; नमिलेका प्रश्न छुट्टै देखिन्छन् →
यो पाठ्यपुस्तकको सहायक सामग्री हो, पाठ्यपुस्तकको सट्टा होइन। विद्यालयमा पढाइने पुस्तक नै पढ्नुहोस् र कुनै कुरा फरक परे शिक्षकको कुरा मान्नुहोस्। गल्ती भेटे हामीलाई भन्नुहोस्।